Actualizado el 21 de octubre de 2026. La primera versión de esta entrada resumía un borrador anterior del trabajo; la versión revisada, ahora en evaluación en una revista, no mantiene algunas de aquellas conclusiones y esta entrada se ha reescrito para reflejarla.
La intuición es sencilla. Si un país recorta su déficit, su deuda debería crecer menos y el ratio deuda/PIB debería bajar. Con Cristina Mazas Pérez-Oleaga y José M. Domínguez-Martínez hemos contrastado esa intuición con los datos de la UE-27 entre 1996 y 2024. No encontramos que entrar en consolidación fiscal reduzca el ratio de deuda en ninguno de los horizontes que medimos, hasta cinco años.
Qué hicimos
Llamamos entrada en consolidación al año en que el saldo primario ajustado por el ciclo mejora al menos un punto del PIB potencial. En la muestra de estimación hay 125 entradas. Medimos su efecto con proyecciones locales en diferencias en diferencias (Dube, Girardi, Jordà y Taylor, 2025), que comparan cada entrada solo con países que no consolidan en la ventana que se está midiendo.
Hay un problema de partida: los países que consolidan no se parecen a los demás. Llegan con un saldo primario 2,6 puntos peor que los países con los que se comparan, y la probabilidad de entrar en consolidación pasa del 8 % con las cuentas equilibradas al 46 % con déficits por encima del 7 %. Por eso damos cada resultado de dos maneras: con los controles habituales y añadiendo el saldo primario del año anterior, es decir, comparando con países que parten de una posición fiscal parecida.
Qué encontramos
Frente a países con una posición fiscal de partida parecida, no detectamos ninguna reducción del ratio de deuda. Las estimaciones son ligeramente negativas los tres primeros años, con intervalos de uno o dos puntos del PIB a cada lado, y a cuatro y cinco años los intervalos son tan anchos que dicen poco en cualquier dirección.
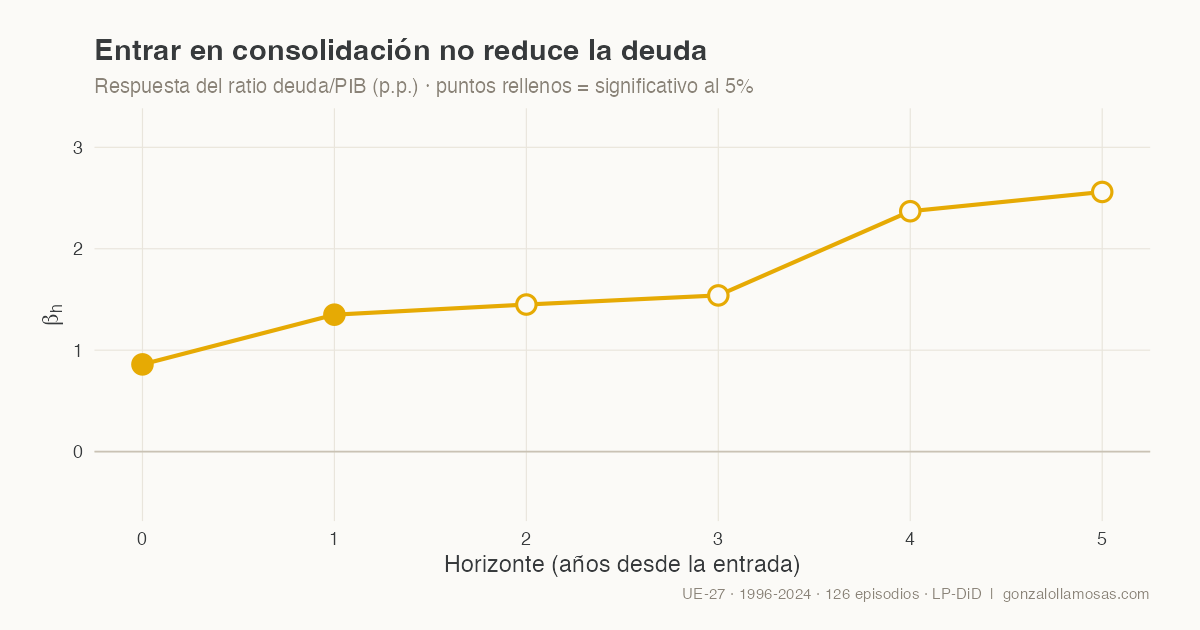
Con los controles habituales, en cambio, el ratio sube alrededor de un punto en el año de entrada y en el siguiente, y esa subida es estadísticamente significativa. La diferencia entre las dos lecturas está en el punto de partida: los países con peor saldo acumulan más deuda en los años siguientes, consoliden o no.
El esfuerzo fiscal es real. El saldo primario mejora y su contribución acumulada a la deuda llega a varios puntos del PIB. ¿Por qué no se nota en el ratio? Descomponemos la variación de la deuda de forma exacta en tres partes: el saldo primario, el efecto bola de nieve (intereses frente a crecimiento) y los ajustes stock-flujo, que recogen lo que mueve la deuda sin pasar por el déficit. La mejora del saldo primario queda compensada por las otras dos partes, y un contraste conjunto rechaza en todos los horizontes que la variación de la deuda sea igual a la contribución del saldo primario por sí sola.
Esa compensación viene acompañada de tres cosas:
- El PIB real cae y sigue por debajo del de los países de comparación durante todo el horizonte.
- La inversión pública cae de forma persistente. Es la partida que la consolidación recorta con más regularidad.
- No detectamos una bajada de las primas de riesgo. Los intervalos no excluyen bajadas moderadas, y los mercados pueden reaccionar más al anuncio de un paquete que a su ejecución.
En los primeros años, que es donde los datos de Eurostat permiten ver su composición, los ajustes stock-flujo se concentran en depósitos, valores de deuda y ajustes de valoración; las participaciones en capital y los préstamos aportan poco.
Lo que no podemos decir
- Que la consolidación no tenga ningún efecto sobre la deuda. Decimos que no detectamos una reducción, y a horizontes largos los intervalos son muy anchos.
- Qué diseño funciona mejor. Las diferencias según la composición del ajuste (gasto o ingresos, proteger o no la inversión) y según el diferencial entre tipo de interés y crecimiento son imprecisas y dependen de la especificación, así que no sacamos conclusiones de diseño.
- Si las ayudas al sector financiero explican los ajustes stock-flujo. El contraste con las tablas de Eurostat sobre esas ayudas no permite saberlo.
Por qué importa ahora
El marco fiscal europeo reformado en 2024 fija sendas de ajuste a partir de un análisis de sostenibilidad de la deuda y añade dos salvaguardas, una para la deuda y otra para el déficit. Nuestras estimaciones no evalúan el cumplimiento de esas salvaguardas, pero sí dicen algo de las proyecciones con las que se calibran las sendas. En ellas la pérdida de producto desaparece en pocos años y los ajustes stock-flujo se fijan en cero más allá del horizonte de previsión. En los datos, la pérdida de producto persiste y la contribución de los ajustes stock-flujo sigue siendo positiva en las estimaciones puntuales, aunque de forma imprecisa a horizontes largos. Vale la pena comprobar cómo cambian las sendas proyectadas con esos dos supuestos.
El trabajo está en evaluación. Cuando haya una versión pública la enlazaré desde la página de Research.
La figura de cabecera, en unas líneas de R
Las figuras de este blog se generan con código reproducible. La de arriba usa las estimaciones y los errores estándar del trabajo, agrupados por país (27 grupos), y se dibuja así.
library(ggplot2)

irf <- data.frame(
  h    = rep(0:5, 2),
  spec = rep(c("Controles habituales", "+ saldo primario inicial"), each = 6),
  beta = c(0.87, 1.31, 1.20, 1.36, 2.28, 2.62,
           -0.15, -0.37, -0.54, -0.01, 1.72, 2.34),
  se   = c(0.34, 0.59, 0.85, 1.24, 1.56, 1.82,
           0.40, 0.66, 0.94, 1.59, 2.46, 2.83)
)
tc <- qt(0.975, df = 26)   # 27 países

ggplot(irf, aes(h, beta)) +
  geom_hline(yintercept = 0, colour = "grey70") +
  geom_ribbon(aes(ymin = beta - tc * se, ymax = beta + tc * se),
              fill = "#E6AA04", alpha = 0.18) +
  geom_line(colour = "#E6AA04", linewidth = 1.2) +
  geom_point(colour = "#E6AA04", size = 3) +
  facet_wrap(~ spec) +
  labs(x = "Años desde la entrada", y = "Deuda/PIB (p.p.)") +
  theme_minimal(base_size = 14)
Gonzalo Llamosas García, Málaga